จำนองอสังหาริมทรัพย์ เปลี่ยนทรัพย์เป็นเงินทุน โดยยังถือกรรมสิทธิ์ในทรัพย์
มีบ้าน ที่ดิน คอนโด อาคารพาณิชย์ โรงงาน หรืออสังหาริมทรัพย์ และต้องการเงินทุนเพื่อเสริมสภาพคล่องหรือต่อยอดธุรกิจ
AssetFlow ช่วยประเมินทรัพย์และวงเงินเบื้องต้น พร้อมดูแลขั้นตอนตั้งแต่ตรวจสอบข้อมูลทรัพย์ เอกสาร จัดโครงสร้างธุรกรรม จนถึงการจดทะเบียนจำนอง ณ สำนักงานที่ดิน
ประเมินเบื้องต้นไม่มีค่าใช้จ่าย • ดูแลโดยทีมงาน AssetFlow • ขั้นตอนและค่าใช้จ่ายชัดเจน • จดทะเบียน ณ สำนักงานที่ดิน
จำนองอสังหาริมทรัพย์ คืออะไร?
การจำนองอสังหาริมทรัพย์ คือการนำทรัพย์ เช่น ที่ดิน บ้าน คอนโด อาคารพาณิชย์ โรงงาน หรืออสังหาริมทรัพย์อื่นมาเป็นหลักประกันการชำระหนี้ โดยผู้จำนอง ยังคงเป็นเจ้าของกรรมสิทธิ์ในทรัพย์ และการจำนองอสังหาริมทรัพย์ต้องดำเนินการจดทะเบียนตามกฎหมาย
การจำนองจึงเป็นหนึ่งในทางเลือกสำหรับเจ้าของทรัพย์ที่ต้องการเปลี่ยนมูลค่าของอสังหาริมทรัพย์ให้เป็นเงินทุน โดยไม่จำเป็นต้องขายทรัพย์ออกไปทันที AssetFlow ช่วยประเมินความเหมาะสมของทรัพย์ วงเงิน และโครงสร้างธุรกรรมเบื้องต้นก่อนดำเนินการจริง
จำนองอสังหาริมทรัพย์ เหมาะกับใคร?
เหมาะสำหรับเจ้าของอสังหาริมทรัพย์ที่ต้องการเงินทุนโดยยังต้องการถือกรรมสิทธิ์ในทรัพย์ เช่น
- เจ้าของกิจการที่ต้องการเงินทุนหมุนเวียนหรือต่อยอดธุรกิจ
- ผู้ประกอบการที่มีทรัพย์แต่ต้องการเพิ่มสภาพคล่อง
- เจ้าของที่ดิน บ้าน คอนโด อาคารพาณิชย์ หรือโรงงานที่ต้องการใช้มูลค่าทรัพย์ให้เกิดประโยชน์
- ผู้ที่ต้องการวงเงินโดยใช้หลักประกันอสังหาริมทรัพย์
- ผู้ที่ต้องการประเมินทางเลือกระหว่าง จำนองกับขายฝาก ก่อนตัดสินใจ
การพิจารณาวงเงินจริงขึ้นอยู่กับประเภททรัพย์ ทำเล สภาพทรัพย์ มูลค่าประเมิน ภาระผูกพัน และเงื่อนไขของแต่ละธุรกรรม
ทรัพย์ประเภทไหนสามารถนำมาประเมินจำนองได้?
AssetFlow รับประเมินอสังหาริมทรัพย์หลายประเภท เลือกประเภทที่ตรงกับทรัพย์ของคุณเพื่อดูรายละเอียดการประเมินและเอกสาร อสังหาริมทรัพย์ประเภทอื่นสามารถส่งรายละเอียดให้ทีมงานตรวจสอบและประเมินเบื้องต้นเป็นรายกรณีได้
จำนองที่ดิน
รับจำนองที่ดินเปล่า ที่ดินเกษตร ที่ดินติดถนน วงเงินจำนองโดยทั่วไปราว 30–40% ของมูลค่าประเมิน ขึ้นกับทรัพย์และผลประเมิน ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน กรรมสิทธิ์ยังเป็นของคุณ จดทะเบียนที่สำนักงานที่ดิน
จำนองบ้าน
รับจำนองบ้านเดี่ยว บ้านพร้อมที่ดิน ทาวน์เฮาส์ วงเงินจำนองโดยทั่วไปราว 30–40% ของมูลค่าประเมิน ขึ้นกับทรัพย์และผลประเมิน ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน ไม่ต้องมีสลิปเงินเดือน จดทะเบียนที่สำนักงานที่ดิน
จำนองคอนโด
รับจำนองคอนโดมิเนียม ห้องชุด ใกล้รถไฟฟ้า วงเงินจำนองโดยทั่วไปราว 30–40% ของมูลค่าประเมิน ขึ้นกับทรัพย์และผลประเมิน ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน ไม่เช็กเครดิตบูโร
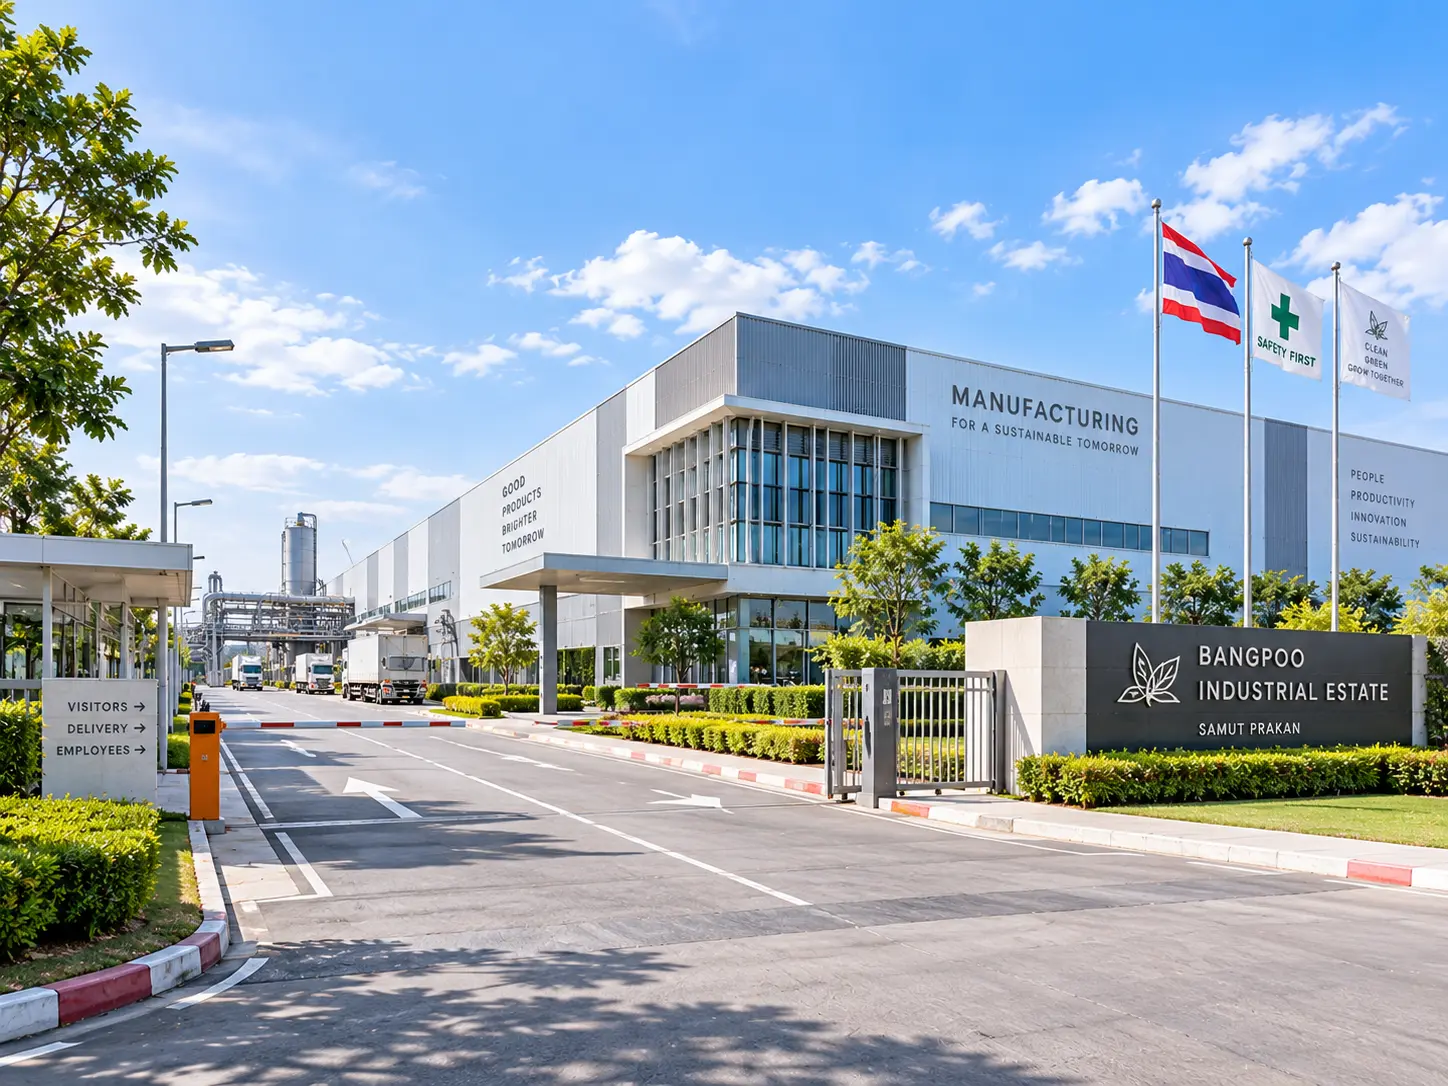
จำนองโรงงาน
รับจำนองโรงงาน ที่ดินพร้อมอาคารโรงงาน ประเมินจากผังเมือง ทางเข้าออก และใบอนุญาต วงเงินจำนองโดยทั่วไปราว 30–40% ของมูลค่าประเมิน ขึ้นกับทรัพย์และผลประเมิน เหมาะกับเงินทุนหมุนเวียน
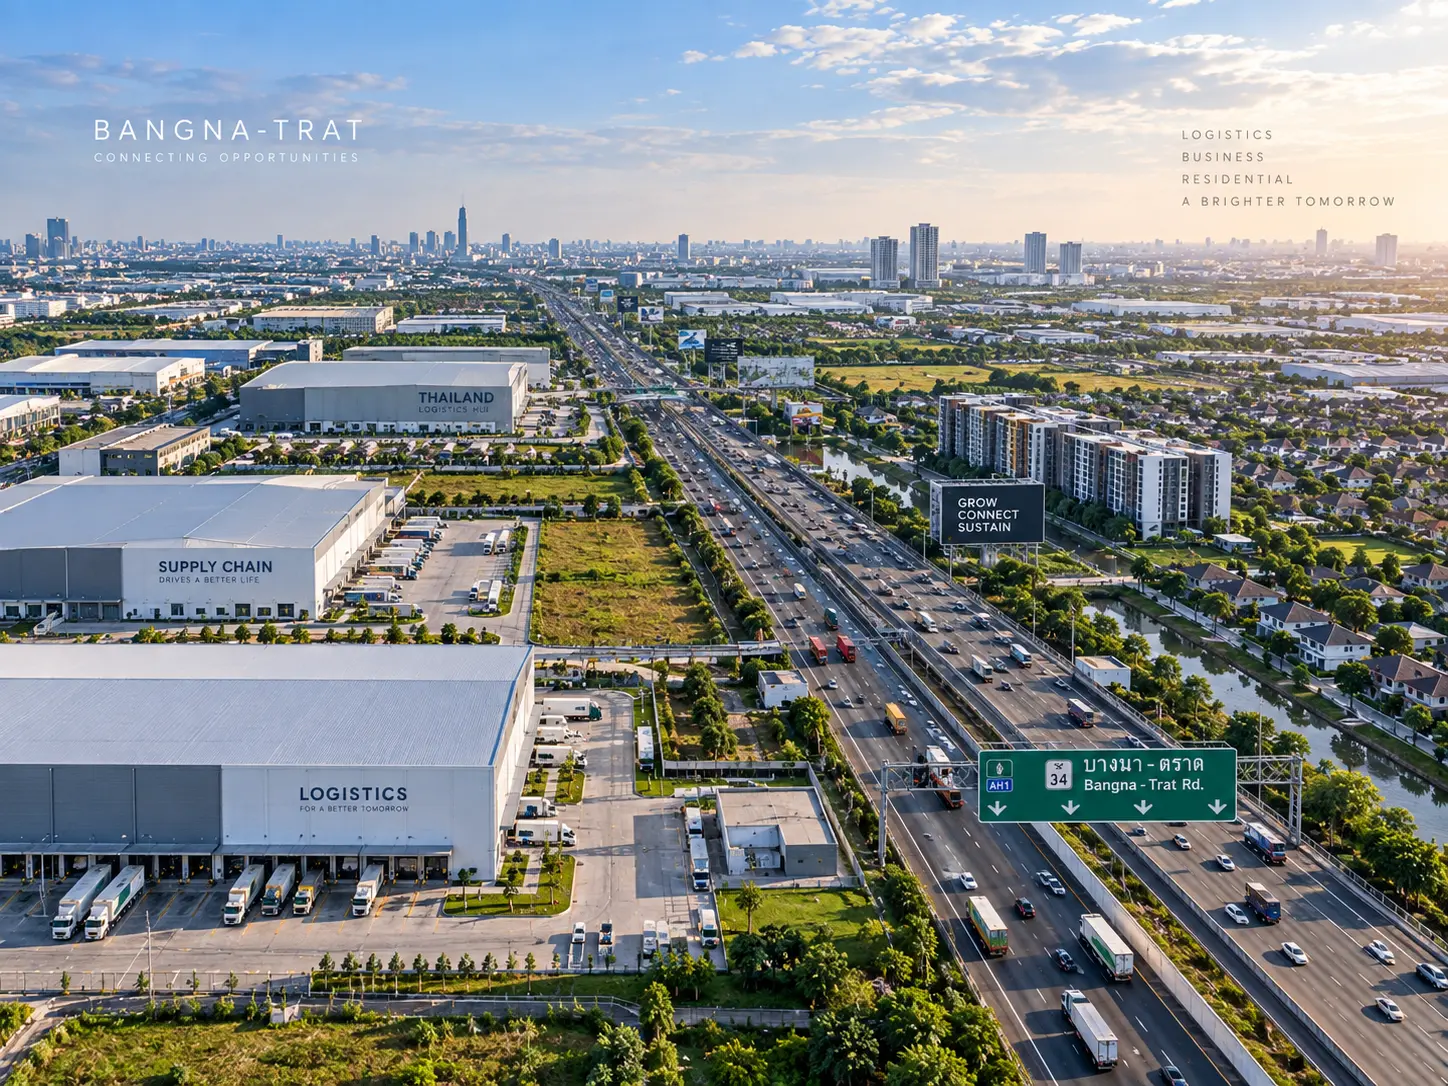
จำนองโกดัง
รับจำนองโกดัง คลังสินค้า ย่านบางนา บางพลี ลาดกระบัง ประเมินจากทำเลโลจิสติกส์ ความสูงอาคาร และรายได้ค่าเช่า วงเงินจำนองโดยทั่วไปราว 30–40% ของมูลค่าประเมิน ขึ้นกับทรัพย์และผลประเมิน
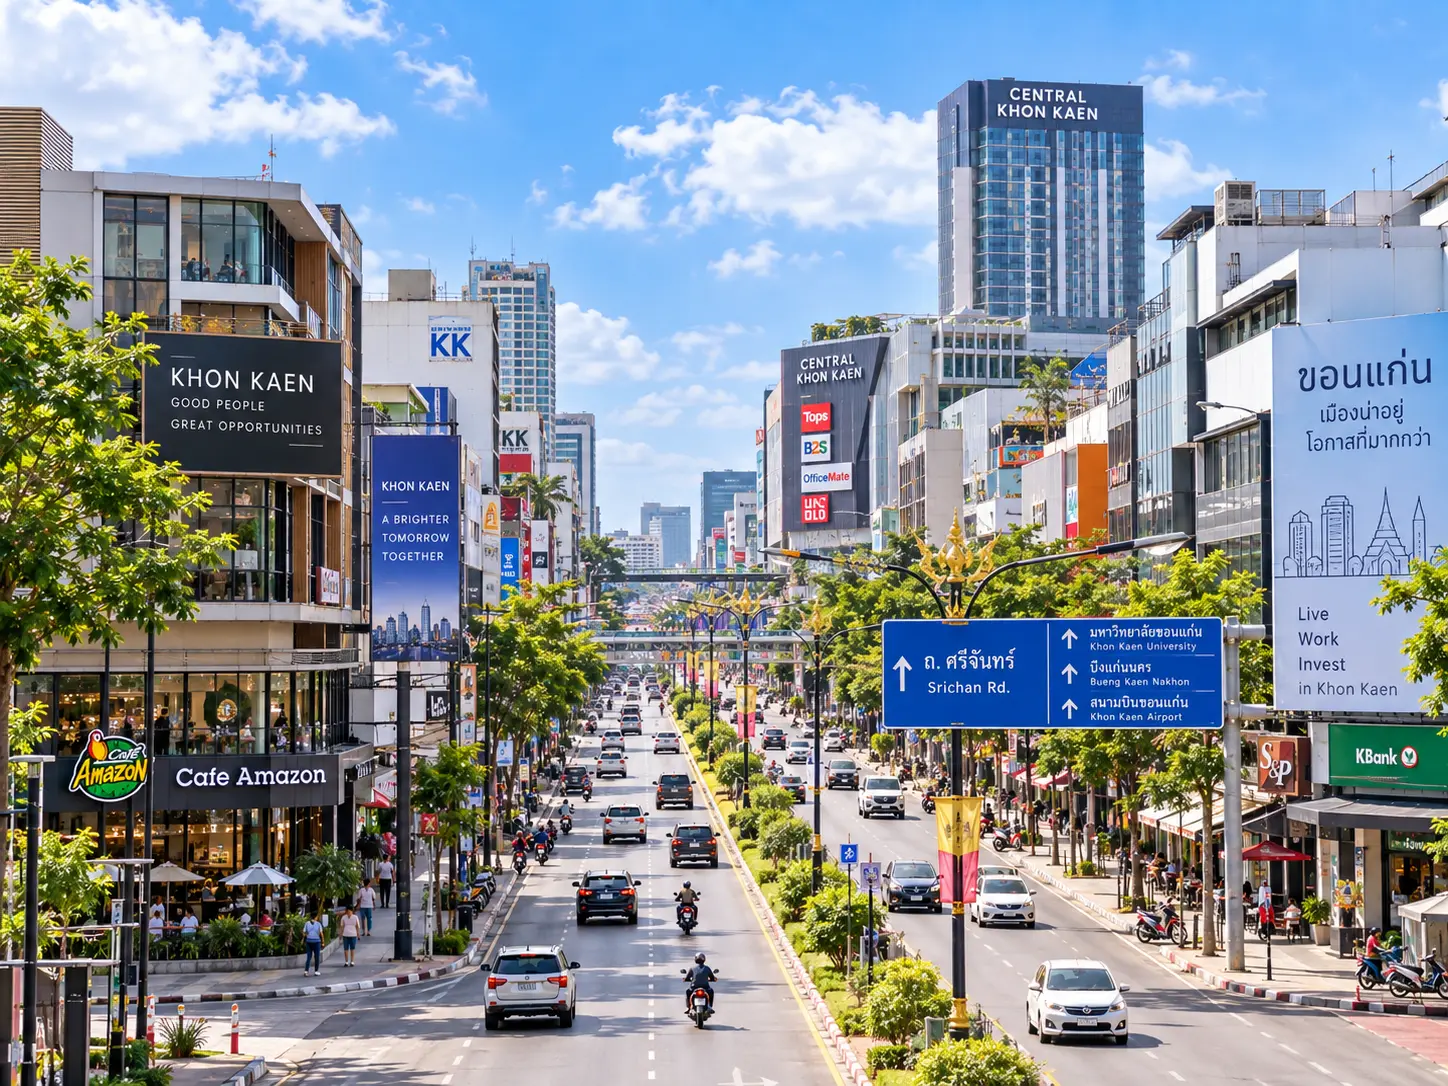
จำนองอาคารพาณิชย์
รับจำนองอาคารพาณิชย์ ตึกแถว ประเมินจากทำเล หน้ากว้าง และรายได้ค่าเช่า วงเงินจำนองโดยทั่วไปราว 30–40% ของมูลค่าประเมิน ขึ้นกับทรัพย์และผลประเมิน เปิดกิจการต่อได้
ส่งข้อมูลทรัพย์เพื่อประเมินเบื้องต้น →
อสังหาริมทรัพย์แบบไหน สามารถนำมาประเมินวงเงินได้?
ใช้เช็กเบื้องต้นก่อนส่งข้อมูล ทรัพย์ต้องมีมูลค่าตั้งแต่ 500,000 บาทขึ้นไป ผลการพิจารณาขึ้นกับเอกสารและการประเมินทรัพย์จริงโดยทีมงาน ไม่ใช่การยืนยันอนุมัติ
กลุ่มที่ส่งประเมินเบื้องต้นได้
- ที่ดินเปล่าที่มีโฉนดที่ดิน (น.ส.4จ) หรือ น.ส.3ก
- บ้านเดี่ยว ทาวน์เฮาส์ ทาวน์โฮมที่มีเอกสารสิทธิ์ของที่ดินและบ้านถูกต้อง
- คอนโดมิเนียมที่มีหนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2)
- อาคารพาณิชย์และตึกแถวที่มีเอกสารสิทธิ์ถูกต้องและใช้งานตามปกติ
- โรงงาน โกดัง และอสังหาริมทรัพย์เพื่อธุรกิจที่มีเอกสารสิทธิ์ถูกต้อง
กลุ่มที่ต้องตรวจสอบข้อมูลเพิ่มเติม
- ทรัพย์ที่ยังติดจำนองหรือขายฝากอยู่ต้องทราบยอดหนี้คงเหลือและเงื่อนไขการไถ่ถอนก่อน
- ทรัพย์ที่มีเจ้าของหลายคนต้องได้รับความยินยอมและเอกสารจากเจ้าของทุกคน
- ที่ดินที่ไม่ใช่โฉนด (เช่น น.ส.3ก)อาจได้รับการพิจารณาแต่วงเงินอาจแตกต่างจากโฉนด
- ที่ดินที่ไม่มีทางเข้าออกชัดเจนต้องตรวจสอบสิทธิทางเข้าออกและสภาพจริง
- ทรัพย์ที่มีข้อพิพาทหรือภาระผูกพันซับซ้อนอาจได้วงเงินต่ำกว่าหรือไม่สามารถดำเนินการได้
- ที่ดินที่ไม่มีเอกสารสิทธิ์สมบูรณ์ (เช่น ภ.บ.ท.5)โดยทั่วไปไม่สามารถนำมาจำนองหรือขายฝากได้
ทีมงานจะตรวจสอบอะไรบ้าง
- เจ้าของกรรมสิทธิ์
- ชื่อในเอกสารตรงกับผู้ทำธุรกรรม และมีผู้ถือกรรมสิทธิ์ร่วมหรือไม่
- ประเภทเอกสารสิทธิ์
- โฉนด น.ส.3ก หรือหนังสือกรรมสิทธิ์ห้องชุด
- ภาระจำนองเดิม
- ยอดหนี้คงเหลือและผู้รับจำนองรายเดิม
- ทางเข้าออกทรัพย์
- มีทางเข้าออกสาธารณะหรือสิทธิผ่านทางที่ชัดเจน
- ทำเลและสภาพทรัพย์
- ใช้ประเมินมูลค่าตลาดและความสามารถในการขายต่อ
- มูลค่าทรัพย์ขั้นต่ำ
- รับพิจารณาทรัพย์ที่มีมูลค่าตั้งแต่ 500,000 บาทขึ้นไป (ยืนยันจาก AssetFlow)
- ความพร้อมในการทำธุรกรรม
- เจ้าของพร้อมไปจดทะเบียนที่สำนักงานที่ดินและเอกสารครบ
จำนองได้กี่เปอร์เซ็นต์ของราคาทรัพย์?
วงเงินจำนองไม่ได้กำหนดจากราคาที่เจ้าของทรัพย์ต้องการเพียงอย่างเดียว แต่พิจารณาจาก มูลค่าทรัพย์ที่ประเมินได้และความเหมาะสมของธุรกรรม ตัวเลขสำคัญคือ LTV (Loan-to-Value) หรือสัดส่วนวงเงินเทียบกับมูลค่าทรัพย์
ตัวอย่าง: ทรัพย์มูลค่า 10 ล้านบาท
หากประเมินวงเงินที่ LTV 40% วงเงินเบื้องต้น = 10,000,000 × 40% = 4 ล้านบาท
สูตร: วงเงิน ÷ มูลค่าทรัพย์ × 100 = LTV (ตัวเลขนี้เป็นตัวอย่างประกอบ ไม่ใช่ข้อเสนอหรือการรับประกันวงเงิน)
อย่างไรก็ตาม LTV ที่สามารถทำธุรกรรมได้จริงขึ้นอยู่กับทรัพย์ ทำเล สภาพคล่องของตลาด ภาระผูกพัน และรายละเอียดของแต่ละเคส
ไม่ต้องคำนวณเอง ทดลองปรับมูลค่าทรัพย์และ LTV ได้ทันที
เปิดเครื่องคำนวณวงเงิน →ขั้นตอนการจำนองอสังหาริมทรัพย์กับ AssetFlow
- 1
ส่งข้อมูลทรัพย์
แจ้งประเภททรัพย์ ทำเล มูลค่าที่คาดการณ์ วงเงินที่ต้องการ และข้อมูลเบื้องต้น
- 2
ประเมินทรัพย์และวงเงินเบื้องต้น
ทีมงานตรวจสอบข้อมูลเพื่อประเมินความเป็นไปได้และช่วงวงเงินเบื้องต้น
- 3
ตรวจสอบเอกสาร
ตรวจสอบเอกสารสิทธิ์ เจ้าของกรรมสิทธิ์ และข้อมูลที่เกี่ยวข้องกับทรัพย์และธุรกรรม
- 4
ยืนยันรายละเอียดและเงื่อนไข
เมื่อข้อมูลครบถ้วน จะสรุปวงเงิน เงื่อนไข ค่าใช้จ่าย และรายละเอียดที่เกี่ยวข้องก่อนดำเนินการ
- 5
เตรียมสัญญาและนัดหมาย
เตรียมเอกสารสำหรับการทำธุรกรรมและประสานวันนัดหมาย
- 6
จดทะเบียน ณ สำนักงานที่ดิน
คู่สัญญาดำเนินการจดทะเบียนจำนองต่อเจ้าหน้าที่ ณ สำนักงานที่ดินที่เกี่ยวข้อง
- 7
รับเงินตามเงื่อนไข
เมื่อดำเนินการตามขั้นตอนและเงื่อนไขของธุรกรรมครบถ้วน จึงดำเนินการเรื่องเงินทุนตามที่ตกลงกัน
เอกสารที่ใช้ในการจำนองมีอะไรบ้าง?
เอกสารจะแตกต่างกันตามประเภททรัพย์และผู้ถือกรรมสิทธิ์ แต่โดยทั่วไปควรเตรียมข้อมูลเกี่ยวกับ
เอกสารเกี่ยวกับเจ้าของทรัพย์
บัตรประชาชน เอกสารทะเบียนราษฎร และเอกสารอื่นที่เกี่ยวข้องตามสถานะของเจ้าของทรัพย์
เอกสารเกี่ยวกับอสังหาริมทรัพย์
โฉนดหรือเอกสารสิทธิ์ที่เกี่ยวข้อง รวมถึงข้อมูลสิ่งปลูกสร้างหรือเอกสารประกอบตามประเภททรัพย์
กรณีนิติบุคคล
เอกสารบริษัทและเอกสารของผู้มีอำนาจลงนามตามที่จำเป็น
กรณีมีภาระผูกพันเดิม
แจ้งรายละเอียดภาระที่มีอยู่เพื่อให้ทีมงานตรวจสอบแนวทางดำเนินการก่อน
เอกสารที่ต้องใช้จริงอาจแตกต่างกันในแต่ละกรณี ทีมงานจะตรวจสอบและแจ้งรายการที่เกี่ยวข้องก่อนวันทำธุรกรรม
ดอกเบี้ยและค่าใช้จ่ายในการจำนอง
ก่อนตัดสินใจทำธุรกรรม ควรพิจารณาทั้ง วงเงิน อัตราดอกเบี้ย ระยะเวลาสัญญา และค่าใช้จ่ายที่เกี่ยวข้อง AssetFlow จะแจ้งรายละเอียดและเงื่อนไขของธุรกรรมให้ลูกค้าพิจารณาก่อนดำเนินการ ค่าใช้จ่ายบางประเภทอาจขึ้นอยู่กับลักษณะธุรกรรม มูลค่าหลักประกัน และข้อกำหนดที่เกี่ยวข้อง ณ วันที่จดทะเบียน
จำนองกับขายฝาก ต่างกันอย่างไร?
ความแตกต่างสำคัญอยู่ที่ กรรมสิทธิ์ในทรัพย์และโครงสร้างทางกฎหมายของธุรกรรม
| จำนอง | ขายฝาก | |
|---|---|---|
| กรรมสิทธิ์ในทรัพย์ | โดยหลักยังอยู่กับผู้จำนอง | โอนไปยังผู้ซื้อฝาก โดยผู้ขายฝากมีสิทธิไถ่ตามเงื่อนไข |
| ลักษณะธุรกรรม | ใช้ทรัพย์เป็นหลักประกันหนี้ | การขายที่มีข้อตกลงให้ไถ่ทรัพย์คืน |
| การจดทะเบียน | สำนักงานที่ดิน | สำนักงานที่ดิน |
| เหมาะกับใคร | ขึ้นอยู่กับวัตถุประสงค์และโครงสร้างที่ต้องการ | ขึ้นอยู่กับวัตถุประสงค์และโครงสร้างที่ต้องการ |
ไม่มีรูปแบบใดเหมาะกับทุกคน จึงควรพิจารณา วงเงิน ระยะเวลา ต้นทุน ความสามารถในการชำระ และความเสี่ยงด้านกรรมสิทธิ์ ก่อนตัดสินใจ
จำนอง vs ขายฝาก ต่างกันอย่างไร อ่านฉบับเต็ม →ดูบริการขายฝากอสังหาริมทรัพย์ →
ตัวอย่างเคสจำนองอสังหาริมทรัพย์
จำนองอาคารพาณิชย์ ย่านสีลม วงเงิน 18 ล้านบาท
- ประเภททรัพย์
- อาคารพาณิชย์
- ทำเล
- ย่านสีลม กรุงเทพฯ
- มูลค่าทรัพย์
- ประมาณ 45 ล้านบาท
- วงเงิน
- 18 ล้านบาท
- LTV
- ประมาณ 40% (วงเงิน 18 ล้านบาท ต่อมูลค่าทรัพย์ประมาณ 45 ล้านบาท)
โจทย์ของลูกค้า
ลูกค้าต้องการเงินด่วนเพื่อนำไปลงทุนกับหุ้นส่วน เปิดธุรกิจเกี่ยวกับรถยนต์
ความต้องการและข้อจำกัด
ลูกค้าต้องการทำจำนองในวงเงินสูง และต้องการใช้เงินด่วนภายใน 3 วัน
แนวทางของ AssetFlow
AssetFlow ประเมินมูลค่าทรัพย์ ตรวจสอบโฉนดและเอกสาร แล้วจัดวงเงินให้เหมาะสมกับมูลค่าหลักประกัน พร้อมประสานขั้นตอนจนถึงการจดทะเบียนจำนอง โดยทรัพย์เป็นโฉนดลอย ปลอดภาระ จึงเดินเรื่องได้รวดเร็ว
ผลลัพธ์
ดำเนินธุรกรรมสำเร็จด้วยวงเงิน 18 ล้านบาท จากทรัพย์มูลค่าประมาณ 45 ล้านบาท (LTV ประมาณ 40%) ลูกค้าได้รับเงินตามแผน เพื่อนำไปลงทุนกับหุ้นส่วนในธุรกิจเกี่ยวกับรถยนต์
รายละเอียดบางส่วนของกรณีศึกษาอาจถูกย่อหรือปกปิดเพื่อรักษาความเป็นส่วนตัวของลูกค้า ผลการประเมินและเงื่อนไขของแต่ละกรณีแตกต่างกัน
จำนองอาคารพาณิชย์ แถวท่าน้ำนนท์ วงเงิน 8 ล้านบาท
- ประเภททรัพย์
- อาคารพาณิชย์
- ทำเล
- ท่าน้ำนนท์ นนทบุรี
- มูลค่าทรัพย์
- ประมาณ 13 ล้านบาท
- วงเงิน
- 8 ล้านบาท
- LTV
- ประมาณ 62% (วงเงิน 8 ล้านบาท ต่อมูลค่าทรัพย์ประมาณ 13 ล้านบาท)
โจทย์ของลูกค้า
ลูกค้าต้องการเงินทุนเพื่อต่อยอดธุรกิจสาย IT โดยต้องการจำนองในวงเงินสูง
ความต้องการและข้อจำกัด
ลูกค้าต้องการจำนองในวงเงินสูง การพิจารณาวงเงินระดับนี้ต้องดูทั้งสภาพและความสวยของทรัพย์ แผนธุรกิจที่จะนำเงินไปใช้ และแผนไถ่ถอนที่ชัดเจน หากทรัพย์ดีและแผนชัดเจน AssetFlow ช่วยจัดวงเงินให้ได้
แนวทางของ AssetFlow
AssetFlow ประเมินทรัพย์ ตรวจสอบเอกสาร พร้อมพิจารณาแผนธุรกิจและแผนไถ่ถอนของลูกค้า ก่อนจัดโครงสร้างวงเงินจำนอง และประสานขั้นตอนจนถึงการจดทะเบียนที่สำนักงานที่ดินจังหวัดนนทบุรี
ผลลัพธ์
ดำเนินธุรกรรมจำนองสำเร็จด้วยวงเงิน 8 ล้านบาท จากทรัพย์มูลค่าประมาณ 13 ล้านบาท ปิดจบภายใน 2 วัน ลูกค้าได้รับเงินทุนเพื่อนำไปต่อยอดธุรกิจสาย IT
รายละเอียดบางส่วนของกรณีศึกษาอาจถูกย่อหรือปกปิดเพื่อรักษาความเป็นส่วนตัวของลูกค้า ผลการประเมินและเงื่อนไขของแต่ละกรณีแตกต่างกัน
ทำไมเจ้าของอสังหาริมทรัพย์เลือกใช้ AssetFlow?
ประเมินจากทรัพย์จริง
พิจารณาประเภท ทำเล มูลค่า และรายละเอียดของทรัพย์ก่อนเสนอแนวทางเบื้องต้น
เงื่อนไขชัดเจนก่อนทำธุรกรรม
ลูกค้าได้รับข้อมูลวงเงิน เงื่อนไขและค่าใช้จ่ายที่เกี่ยวข้องเพื่อประกอบการตัดสินใจ
ดูแลจนถึงสำนักงานที่ดิน
ประสานเอกสารและขั้นตอนที่เกี่ยวข้องกับการทำธุรกรรมจนถึงการจดทะเบียน
รองรับทรัพย์หลายประเภท
ตั้งแต่ที่ดิน บ้าน คอนโด อาคารพาณิชย์ ไปจนถึงโรงงาน โกดัง และอสังหาริมทรัพย์เชิงธุรกิจ
ก่อนจำนอง ควรวางแผนอะไรบ้าง?
ข้อควรวางแผนสำหรับการจำนอง ซึ่งผู้จำนองยังเป็นเจ้าของทรัพย์ตลอดสัญญา แต่ต้องชำระภาระตามที่ตกลง
1. ความสามารถในการชำระดอกเบี้ยและภาระตามสัญญา
จำนองมีดอกเบี้ยและภาระที่ต้องชำระตามที่ตกลง ลองคำนวณภาระต่อเดือนและเทียบกับรายรับที่แน่นอนของคุณก่อนตัดสินใจ
2. ระยะเวลาสัญญา
เลือกระยะเวลาให้สอดคล้องกับแผนใช้เงินและแหล่งเงินที่จะนำมาชำระ และตรวจเงื่อนไขการชำระก่อนกำหนดหรือการต่อสัญญาไว้ในสัญญา
3. แหล่งเงินสำหรับชำระหนี้
ระบุให้ชัดว่าเงินต้นจะชำระจากแหล่งใด เช่น รายได้ ขายทรัพย์สินอื่น หรือเปลี่ยนไปใช้วงเงินใหม่ การเปลี่ยนไปใช้วงเงินใหม่ไม่ควรสันนิษฐานว่าทำได้เสมอ
4. ค่าใช้จ่ายตลอดสัญญา
นอกจากดอกเบี้ย ควรดูค่าธรรมเนียมจดทะเบียน ภาษี อากรที่เกี่ยวข้อง และค่าบริการ ซึ่งขึ้นกับทรัพย์และธุรกรรมของแต่ละราย
5. ผลกระทบหากผิดนัดชำระ
ผู้รับจำนองมีสิทธิดำเนินการตามสัญญาและกฎหมาย ซึ่งรวมถึงการบังคับจำนอง อาจมีดอกเบี้ยผิดนัดและค่าใช้จ่ายในการดำเนินการตามที่สัญญากำหนด
6. สิ่งที่ต้องตรวจสอบก่อนลงนาม
ยอดเงิน ดอกเบี้ย ระยะเวลา ค่าธรรมเนียม เงื่อนไขผิดนัด และชื่อคู่สัญญา ทำสัญญาที่สำนักงานที่ดิน และอ่านสัญญาให้ครบก่อนลงนาม
ข้อมูลนี้เป็นแนวทางทั่วไป ไม่ใช่คำปรึกษาทางกฎหมาย และไม่ใช่การรับรองผลของธุรกรรมใด ๆ ควรให้ผู้เชี่ยวชาญตรวจสัญญาก่อนลงนาม
คำถามที่พบบ่อยเกี่ยวกับการจำนองอสังหาริมทรัพย์
จำนองอสังหาริมทรัพย์คืออะไร?
การจำนองคือการนำอสังหาริมทรัพย์มาเป็นหลักประกันการชำระหนี้ โดยผู้จำนองยังคงถือกรรมสิทธิ์ในทรัพย์ และต้องดำเนินการจดทะเบียนตามกฎหมาย
จำนองที่ดินได้กี่เปอร์เซ็นต์?
ไม่มีเปอร์เซ็นต์เดียวที่ใช้ได้กับทุกทรัพย์ วงเงินขึ้นอยู่กับมูลค่าประเมิน ประเภทและทำเลของทรัพย์ สภาพคล่องของตลาด ภาระผูกพัน และเงื่อนไขของแต่ละธุรกรรม สามารถใช้เครื่องคำนวณของ AssetFlow เพื่อประเมินวงเงินเบื้องต้นได้
จำนองบ้านที่ยังผ่อนอยู่ได้ไหม?
ต้องตรวจสอบภาระจำนองหรือภาระผูกพันเดิมก่อน จึงจะประเมินได้ว่าสามารถดำเนินการในรูปแบบใดและมีขั้นตอนอย่างไร
ที่ดินเปล่าสามารถจำนองได้ไหม?
สามารถนำมาประเมินได้ โดยจะพิจารณาจากเอกสารสิทธิ์ ทำเล ทางเข้าออก ลักษณะแปลง การใช้ประโยชน์ และปัจจัยอื่นที่มีผลต่อมูลค่าและสภาพคล่องของทรัพย์
จำนองกับขายฝากต่างกันอย่างไร?
จุดต่างสำคัญคือเรื่องกรรมสิทธิ์ การจำนองใช้ทรัพย์เป็นหลักประกันโดยกรรมสิทธิ์โดยหลักยังอยู่กับผู้จำนอง ส่วนขายฝากเป็นการโอนกรรมสิทธิ์ให้ผู้ซื้อฝาก โดยผู้ขายฝากมีสิทธิไถ่ทรัพย์คืนตามเงื่อนไขและระยะเวลาที่กำหนด
ต้องเป็นเจ้าของโฉนดเองหรือไม่?
การจำนองต้องดำเนินการโดยผู้มีสิทธิในทรัพย์หรือผู้ที่มีอำนาจตามกฎหมาย หากผู้ติดต่อไม่ใช่เจ้าของกรรมสิทธิ์ ควรแจ้งความสัมพันธ์กับเจ้าของและรายละเอียดผู้ที่จะเป็นผู้ทำธุรกรรมให้ทีมงานตรวจสอบก่อน
ใช้เวลานานแค่ไหน?
ระยะเวลาดำเนินการขึ้นอยู่กับความพร้อมของเอกสาร ประเภทและรายละเอียดของทรัพย์ การตรวจสอบข้อมูล และเงื่อนไขของธุรกรรมแต่ละกรณี
ประเมินวงเงินเบื้องต้นอย่างไร?
เริ่มจากแจ้งประเภททรัพย์ ทำเล มูลค่าประมาณการและวงเงินที่ต้องการ หรือใช้เครื่องคำนวณของ AssetFlow เพื่อทดลองปรับมูลค่าทรัพย์และ LTV ก่อนส่งข้อมูลให้ทีมงานประเมิน
ประเมินจำนองอสังหาริมทรัพย์ในพื้นที่ของคุณ
จำนองที่ดิน บ้าน คอนโด กรุงเทพฯ และพระราม 2จำนองนนทบุรี ราชพฤกษ์ แจ้งวัฒนะจำนองปทุมธานี รังสิตจำนองสมุทรปราการ บางนา บางพลีจำนองนครปฐม สามพราน ศาลายาจำนองชลบุรี พัทยา ศรีราชาจำนองเชียงใหม่จำนองขอนแก่นจำนองโคราช ปากช่อง เขาใหญ่จำนองภูเก็ต
มีอสังหาริมทรัพย์และต้องการเงินทุน?
ส่งข้อมูลทรัพย์ให้ AssetFlow ประเมินเบื้องต้น เพื่อดูความเป็นไปได้ของวงเงินและแนวทางการทำธุรกรรมก่อนตัดสินใจ
ไม่จำเป็นต้องตัดสินใจเลือกระหว่างจำนองหรือขายฝากตั้งแต่แรก ทีมงานสามารถประเมินข้อมูลทรัพย์และอธิบายความแตกต่างของแต่ละแนวทางเพื่อให้เจ้าของทรัพย์พิจารณาได้
ส่งข้อมูลทรัพย์เพื่อขอประเมินวงเงิน
กรอกข้อมูลเบื้องต้นที่มีเครื่องหมาย * ส่วนพิกัดและเลขโฉนดใส่หรือไม่ก็ได้ ส่งรูปโฉนดทางไลน์ภายหลังได้ ทีมงานจะตรวจสอบและประเมินเบื้องต้นก่อนติดต่อกลับ
แหล่งอ้างอิงทางราชการ
ข้อมูลทางกฎหมายและค่าธรรมเนียมควรตรวจสอบกับหน่วยงานราชการ ตรวจสอบลิงก์ล่าสุดเมื่อ ตุลาคม 2569 อัตราและเงื่อนไขอาจเปลี่ยนแปลงตามประกาศของหน่วยงาน
- กรมที่ดิน: ค่าธรรมเนียม ภาษี และอากร — อัตราค่าธรรมเนียมจดทะเบียนที่ประกาศโดยกรมที่ดิน