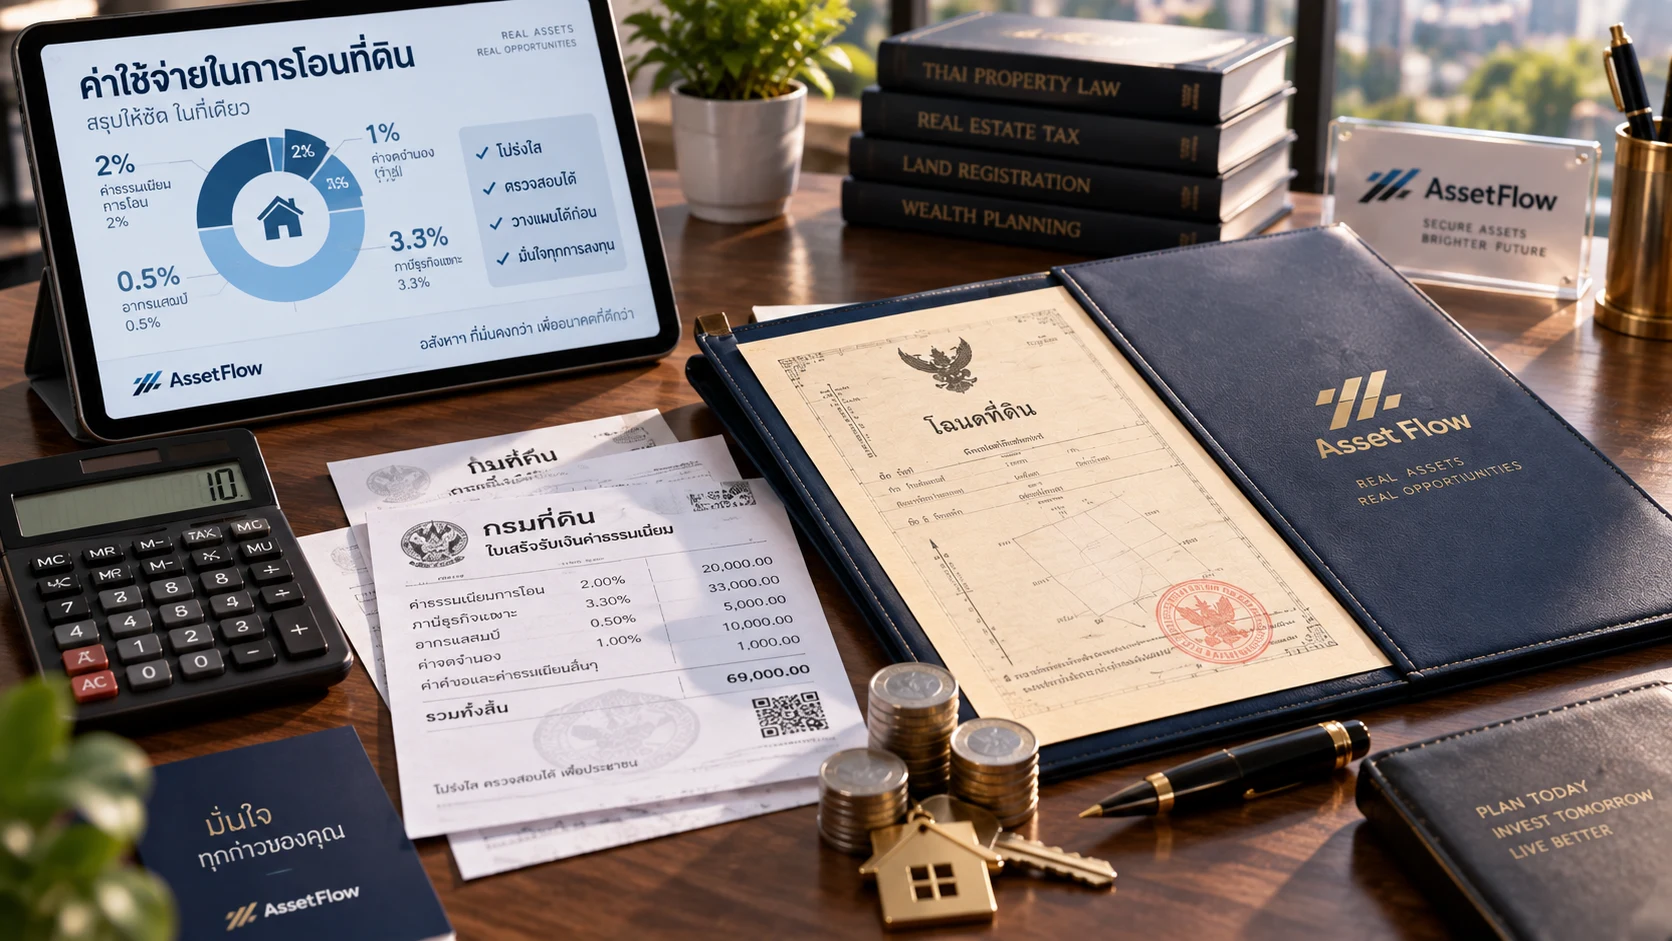
ภาษีและค่าธรรมเนียมจำนอง-ขายฝาก ที่ต้องรู้ก่อนทำสัญญา
เขียนโดย พี่เป้ · เผยแพร่ 15 สิงหาคม 2569 · อ่านประมาณ 5 นาที
ปรับปรุงล่าสุด 11 ตุลาคม 2569
คำตอบสั้น
ค่าใช้จ่ายหลักในการทำสัญญาจำนอง–ขายฝาก ณ สำนักงานที่ดิน ได้แก่ ค่าจดทะเบียนนิติกรรม ภาษีเงินได้หัก ณ ที่จ่าย อากรแสตมป์หรือภาษีธุรกิจเฉพาะ อัตราแตกต่างกันตามราคาประเมินและระยะเวลาการถือครองทรัพย์
ค่าใช้จ่ายหลักในการทำสัญญาจำนอง-ขายฝาก ณ สำนักงานที่ดิน ได้แก่ ค่าจดทะเบียนนิติกรรม ภาษีเงินได้หัก ณ ที่จ่าย อากรแสตมป์หรือภาษีธุรกิจเฉพาะ ซึ่งอัตราจะแตกต่างกันไปตามราคาประเมินและระยะเวลาการถือครองทรัพย์
หลายคนที่กำลังพิจารณาทำสัญญาจำนองหรือขายฝากมักมองข้ามเรื่องภาษีและค่าธรรมเนียม ทั้งที่เป็นค่าใช้จ่ายจริงที่ต้องเตรียมพร้อม ณ วันทำสัญญาที่สำนักงานที่ดิน การเข้าใจล่วงหน้าจะช่วยให้วางแผนงบประมาณได้แม่นยำขึ้นและไม่ต้องเจอค่าใช้จ่ายที่ไม่คาดคิด
ค่าธรรมเนียมจดทะเบียนนิติกรรม
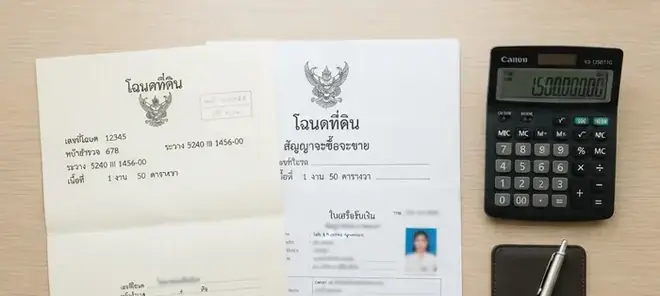
ค่าธรรมเนียมจดทะเบียนนิติกรรม—ค่าใช้จ่ายที่จ่าย ณ สำนักงานที่ดินเมื่อจดทะเบียนจำนองหรือขายฝาก คำนวณจากวงเงินหรือราคาประเมิน
การจดทะเบียนจำนองมีค่าธรรมเนียมร้อยละ 1 ของวงเงินจำนอง แต่อย่างสูงไม่เกิน 200,000 บาท (อัตราทั่วไป ตามกฎกระทรวง ฉบับที่ 47 พ.ศ. 2541 ข้อ 2(7)) ส่วนการขายฝากคิดค่าธรรมเนียมโอนกรรมสิทธิ์ในอัตราที่ใกล้เคียงกับการซื้อขายทรัพย์สินทั่วไป โดยคำนวณจากราคาประเมินของกรมที่ดิน ซึ่งเจ้าหน้าที่ ณ สำนักงานที่ดินจะเป็นผู้คำนวณยอดที่แน่นอนให้ในวันทำสัญญา
ภาษีเงินได้หัก ณ ที่จ่าย
ภาษีเงินได้หัก ณ ที่จ่าย—ภาษีที่ผู้ขายฝากต้องเสียเมื่อโอนกรรมสิทธิ์ คำนวณจากราคาประเมินและจำนวนปีที่ถือครองทรัพย์
เนื่องจากขายฝากถือเป็นการโอนกรรมสิทธิ์ตามกฎหมาย ผู้ขายฝากจึงต้องเสียภาษีเงินได้หัก ณ ที่จ่ายเช่นเดียวกับการขายอสังหาริมทรัพย์ทั่วไป โดยคำนวณจากราคาประเมินและจำนวนปีที่ถือครองทรัพย์ตามหลักเกณฑ์ของกรมสรรพากร ส่วนการจำนองไม่ถือเป็นการโอนกรรมสิทธิ์จึงไม่มีภาษีส่วนนี้
อากรแสตมป์และภาษีธุรกิจเฉพาะ
หากถือครองทรัพย์ไม่ถึง 5 ปีก่อนขายฝาก อาจเข้าเกณฑ์ต้องเสียภาษีธุรกิจเฉพาะแทนอากรแสตมป์ ทั้งนี้อัตราและเงื่อนไขที่แน่นอนขึ้นอยู่กับสถานการณ์ของแต่ละบุคคล จึงควรสอบถามเจ้าหน้าที่ ณ สำนักงานที่ดินหรือผู้เชี่ยวชาญด้านภาษีโดยตรงก่อนทำสัญญา เพื่อความถูกต้องและเตรียมงบประมาณได้ครบถ้วน
- ค่าจดจำนอง: ประมาณ 1% ของวงเงินจำนอง
- ค่าธรรมเนียมโอนกรรมสิทธิ์ขายฝาก: คำนวณจากราคาประเมินกรมที่ดิน
- ภาษีเงินได้หัก ณ ที่จ่าย: เฉพาะกรณีขายฝาก คำนวณตามราคาประเมินและปีที่ถือครอง
- อากรแสตมป์หรือภาษีธุรกิจเฉพาะ: ขึ้นอยู่กับระยะเวลาถือครองทรัพย์
- ควรสอบถามยอดที่แน่นอนจากเจ้าหน้าที่สำนักงานที่ดินก่อนวันทำสัญญาเสมอ
แหล่งอ้างอิงทางกฎหมาย
บทความนี้สรุปข้อมูลเบื้องต้น รายละเอียดฉบับเต็มอ่านต่อได้จากแหล่งข้อมูลของกรมที่ดินด้านล่าง
- กรมที่ดิน: ค่าธรรมเนียม ภาษี และอากร (คู่มือสำหรับประชาชน)
- กรมที่ดิน: ตัวอย่างคำขอและแบบฟอร์มการจดทะเบียนขายฝาก ไถ่ถอน และขยายกำหนดเวลาไถ่
บทความนี้ให้ข้อมูลทั่วไปเพื่อประกอบการตัดสินใจ ไม่ใช่คำปรึกษาทางกฎหมายหรือภาษี อัตราค่าธรรมเนียมและภาษีอาจเปลี่ยนแปลง ควรตรวจสอบกับสำนักงานที่ดินหรือผู้เชี่ยวชาญก่อนทำสัญญา
อยู่ใน Knowledge Hub
- หมวดภาษีและค่าธรรมเนียม · อ่านต่อ: ดอกเบี้ยตามกฎหมาย
คู่มือที่เกี่ยวข้อง
อยากประเมินวงเงินของคุณเองไหม
ลองคำนวณวงเงินและดอกเบี้ยเบื้องต้นด้วยตัวเองได้ฟรี หรือปรึกษาพี่เป้ อสังหาพลิกชีวิต ไม่มีข้อผูกมัด