จำนองที่ดินติดธนาคารอยู่ ทำได้ไหม?
คำตอบสั้น
ทำได้ หากมูลค่าประเมินของที่ดินสูงกว่ายอดหนี้ธนาคารคงเหลือ โดยนำเงินก้อนใหม่ไปปิดหนี้เดิมและไถ่ถอนจำนองที่สำนักงานที่ดินในวันเดียวกัน แล้วจดทะเบียนจำนองหรือขายฝากรายการใหม่ ส่วนต่างหลังหักหนี้เดิมคือประมาณการวงเงินหลังหักภาระหนี้เดิม ซึ่งยังไม่หักค่าบริการ AssetFlow ค่าธรรมเนียม ภาษี อากร และค่าใช้จ่ายอื่นที่เกี่ยวข้อง
หลักคิด: ที่ดินติดธนาคาร ยังมี "ส่วนเกินมูลค่า" ให้ใช้ได้
หลายคนเข้าใจว่าที่ดินที่ติดจำนองธนาคารแล้วจะนำไปหาเงินทุนต่อไม่ได้ ความจริงคือสิ่งที่ตัดสินคือ "ส่วนต่างระหว่างมูลค่าประเมินกับยอดหนี้เดิม" เช่น ที่ดินประเมิน 5,000,000 บาท ติดธนาคารอยู่ 1,500,000 บาท ยังมีส่วนเกินมูลค่าที่นำมาใช้ได้
เมื่อวงเงินใหม่สูงกว่ายอดหนี้เดิม ผู้ให้เงินรายใหม่จะโอนเงินส่วนหนึ่งไปปิดบัญชีธนาคารเดิม แล้วส่วนที่เหลือโอนเข้าบัญชีคุณ ทำให้ได้ทั้งปลดภาระเดิมและได้เงินสดเพิ่มในธุรกรรมเดียว
ตัวอย่างการคำนวณเงินสดสุทธิ
ตัวอย่างนี้เป็นเพียงภาพประกอบ วงเงินจริงขึ้นกับการประเมินหน้างานและสภาพคล่องของทรัพย์ (วงเงินเบื้องต้นสูงสุดประมาณ 65% ของมูลค่าทรัพย์* (จำนองโดยทั่วไปราว 30–40% ขายฝากราว 50–65%) ขึ้นกับประเภททรัพย์ ทำเล มูลค่า สภาพคล่อง และผลการประเมิน)
| รายการ | จำนวน (บาท) |
|---|---|
| มูลค่าประเมินที่ดิน | 5,000,000 |
| วงเงินใหม่ (สมมติ 60%) | 3,000,000 |
| หัก: ยอดหนี้ธนาคารเดิมที่ต้องปิด | 1,500,000 |
| ประมาณการวงเงินหลังหักภาระหนี้เดิม (ยังไม่หักค่าบริการ ค่าธรรมเนียม และภาษี) | 1,500,000 |
ขั้นตอนปิดหนี้เดิมและทำสัญญาใหม่
ทีมงานประสานให้ทั้งหมด ลูกค้าไม่ต้องวิ่งเอง โดยทั่วไปเป็นดังนี้
- ส่งภาพโฉนดและแจ้งยอดหนี้ธนาคารโดยประมาณ เพื่อประเมินวงเงินเบื้องต้น
- ขอหนังสือแจ้งยอดปิดบัญชีจากธนาคารเดิม พร้อมนัดวันที่ยอดตรงกับวันจดทะเบียน
- ตรวจทรัพย์และสภาพที่ดินหน้างาน ยืนยันวงเงินและเงื่อนไข
- ไปสำนักงานที่ดินพร้อมกัน: ไถ่ถอนจำนองธนาคารเดิม แล้วจดจำนองหรือขายฝากรายการใหม่ต่อทันที
- โอนเงินส่วนต่างให้คุณ ณ วันทำรายการ
ข้อควรระวังเมื่อที่ดินติดธนาคาร
- ยอดปิดบัญชีธนาคารเปลี่ยนตามวัน (ดอกเบี้ยค้าง ค่าปรับ) ควรขอยอดล่าสุดก่อนนัด
- บางสัญญาธนาคารมีค่าปรับปิดบัญชีก่อนกำหนด ควรตรวจสัญญาเดิมก่อนตัดสินใจ
- ถ้าวงเงินใหม่ไม่เกินยอดหนี้เดิมมาก ธุรกรรมอาจไม่คุ้มค่าธรรมเนียม ให้เทียบเงินสดสุทธิก่อนเสมอ
- หากที่ดินติดภาระหลายรายการ (จำนองหลายราย, ถูกอายัด) ต้องตรวจสอบสถานะก่อนที่สำนักงานที่ดิน
- ค่าธรรมเนียม ภาษีและอัตราดอกเบี้ยที่กฎหมายกำหนด (ไม่เกิน 15% ต่อปี) ควรถามให้ชัดก่อนเซ็น
จำนองหรือขายฝาก เหมาะกับกรณีนี้อย่างไร
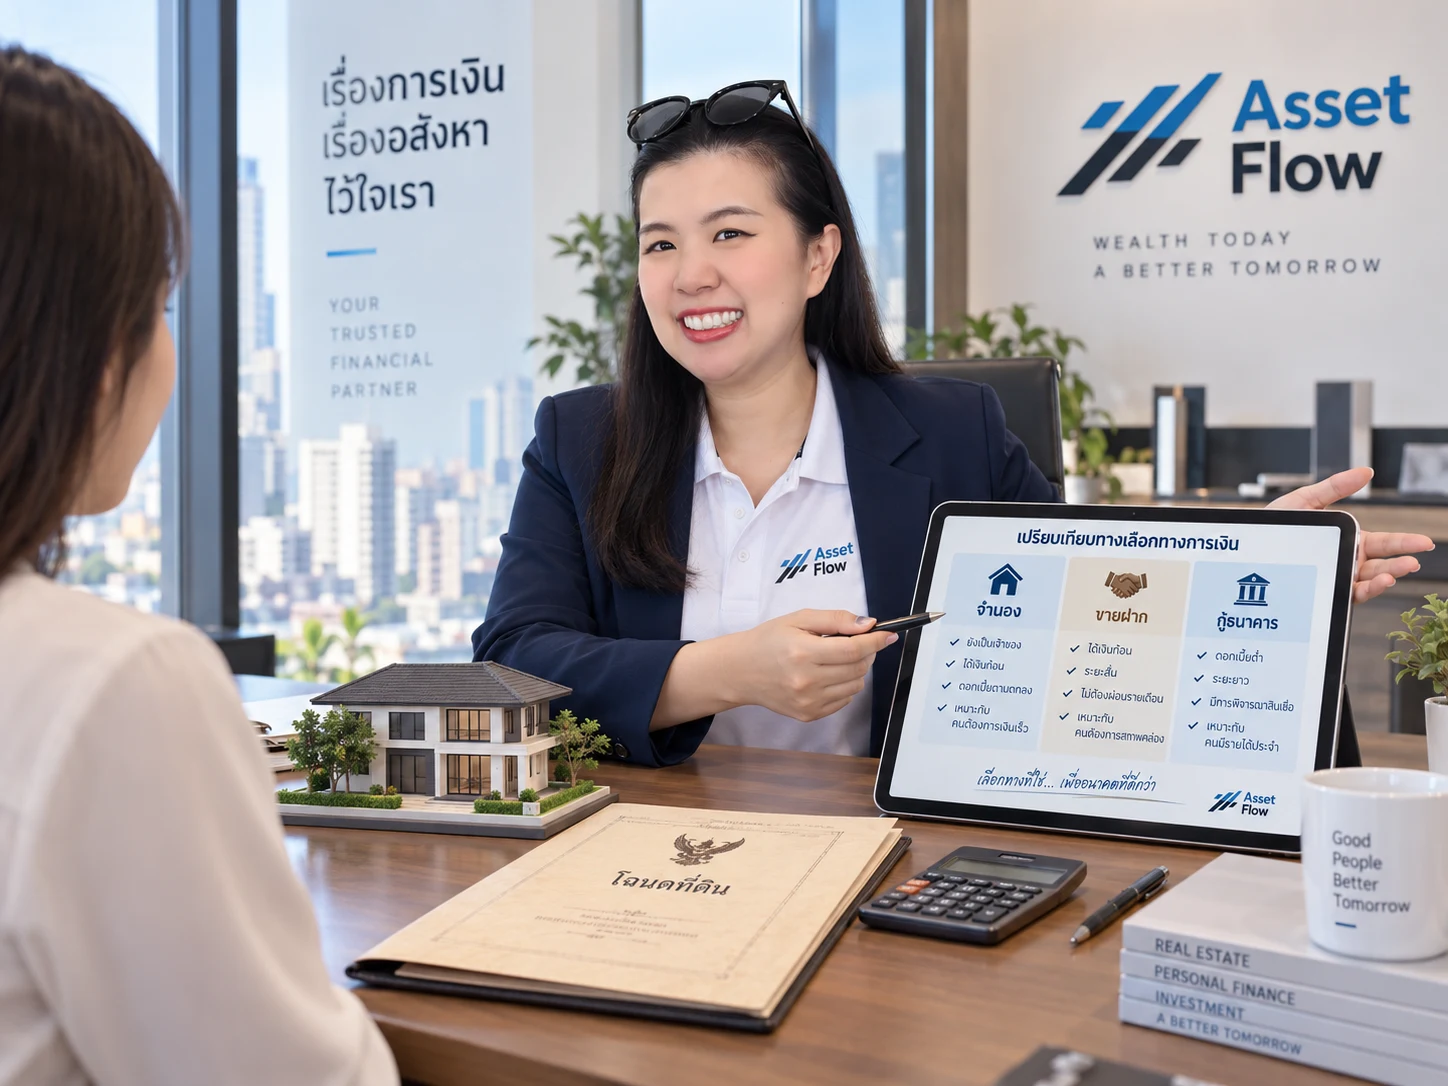
จำนองกรรมสิทธิ์ยังเป็นของคุณและมีดอกเบี้ยตามสัญญา ส่วนขายฝากกรรมสิทธิ์โอนไปก่อนและมีสิทธิไถ่คืนภายในกำหนด (สูงสุด 10 ปีตาม ป.พ.พ. มาตรา 494 และกรณีที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยของบุคคลธรรมดา กฎหมายกำหนดไถ่ไม่น้อยกว่า 1 ปี) ทั้งสองทางใช้ปิดหนี้ธนาคารเดิมได้ เลือกตามแผนการเงินและความสามารถชำระดอกเบี้ยของคุณ ดูรายละเอียดในบทความเปรียบเทียบด้านล่าง
คำถามที่พบบ่อย
ที่ดินยังผ่อนธนาคารไม่หมด ทำจำนองหรือขายฝากได้ไหม?
ได้ หากมูลค่าประเมินสูงกว่ายอดหนี้ธนาคาร โดยใช้เงินก้อนใหม่ปิดหนี้เดิมในวันเดียวกันที่สำนักงานที่ดิน แล้วจดทะเบียนรายการใหม่ต่อทันที
ต้องปิดหนี้ธนาคารก่อนมาคุยไหม?
ไม่ต้อง ส่งภาพโฉนดและแจ้งยอดหนี้คงเหลือโดยประมาณ ทีมงานประเมินวงเงินและเงินสดสุทธิให้ก่อน แล้วจึงนัดขอยอดปิดบัญชีจากธนาคาร
ติดธนาคารอยู่ ได้เงินสดจริงประมาณเท่าไหร่?
เท่ากับวงเงินใหม่ลบยอดหนี้เดิม ก่อนหักค่าธรรมเนียมและภาษี ลองใส่ยอดหนี้ในเครื่องคำนวณของเราเพื่อดูเงินสดสุทธิเบื้องต้นได้ทันที
ถ้ายอดหนี้ธนาคารสูงเกือบเท่ามูลค่าที่ดิน ทำได้ไหม?
มักทำไม่ได้หรือไม่คุ้ม เพราะวงเงินเบื้องต้นสูงสุดประมาณ 65% ของมูลค่าทรัพย์* (จำนองโดยทั่วไปราว 30–40% ขายฝากราว 50–65%) ขึ้นกับประเภททรัพย์ ทำเล มูลค่า สภาพคล่อง และผลการประเมิน หากยอดหนี้เดิมเกินหรือใกล้เคียงวงเงินนั้น จะไม่เหลือเงินสดสุทธิ
ข้อมูลในหน้านี้เป็นข้อมูลทั่วไปเพื่อประกอบการตัดสินใจ ไม่ใช่คำปรึกษาทางกฎหมาย เงื่อนไขและตัวเลขจริงขึ้นกับทรัพย์และสัญญาแต่ละราย ควรปรึกษาผู้เชี่ยวชาญก่อนทำสัญญา