ติดเครดิตบูโร (Blacklist) หรือไม่มีสลิปเงินเดือน จำนอง-ขายฝากได้จริงไหม?
เขียนโดย พี่เป้ · เผยแพร่ 29 กันยายน 2569 · อ่านประมาณ 4 นาที
คำตอบสั้น
ทำได้ เพราะการจำนองและขายฝากพิจารณาจากมูลค่าและศักยภาพของหลักทรัพย์เป็นหลัก ไม่ใช่สลิปเงินเดือนหรือประวัติเครดิตบูโร ผู้ที่ติดบูโรหรือมีรายได้ไม่ประจำจึงยังมีทางเลือกเมื่อธนาคารปฏิเสธสินเชื่อ
ทำได้ เพราะการจำนองและขายฝากพิจารณาจากมูลค่าและศักยภาพของหลักทรัพย์เป็นหลัก ไม่ใช่สลิปเงินเดือนหรือประวัติเครดิตบูโร ผู้ที่ติดบูโรหรือมีรายได้ไม่ประจำจึงยังมีทางออกเมื่อธนาคารปฏิเสธสินเชื่อ
สำหรับผู้ที่ต้องการเงินก้อนเร่งด่วนแต่เคยมีประวัติค้างชำระจนติดเครดิตบูโร (NCB) หรือประกอบอาชีพอิสระ ค้าขาย รายได้เงินสด ไม่มีสลิปเงินเดือน การยื่นขอสินเชื่อกับธนาคารมักถูกปฏิเสธ คำถามคือ การทำธุรกรรมจำนองหรือขายฝากทำได้หรือไม่ในกรณีนี้
จำนอง-ขายฝาก ไม่ใช้เครดิตบูโรเป็นเกณฑ์หลัก หมายความว่าอะไร
Asset-backed Financing—การให้สินเชื่อโดยพิจารณาจากมูลค่าและศักยภาพของหลักทรัพย์เป็นหลัก มากกว่ารายได้ประจำของผู้กู้
หัวใจของสินเชื่อธนาคารคือการประเมินความสามารถในการชำระหนี้จากรายได้ประจำของผู้กู้ (Income-based Lending) ธนาคารจึงตรวจสลิปเงินเดือนและเครดิตบูโรอย่างเข้มงวด ในทางตรงกันข้าม การจำนองและขายฝากอสังหาริมทรัพย์จัดอยู่ในกลุ่ม Asset-backed Financing ซึ่งพิจารณาจากหลักทรัพย์เป็นหลัก
- ความเสี่ยงอยู่ที่ตัวหลักทรัพย์: หากทำเลดี มูลค่าครอบคลุมวงเงินที่ขอ และมีเอกสารสิทธิ์ถูกต้อง ผู้รับซื้อฝากพิจารณาอนุมัติวงเงินได้ทันที
- ไม่ส่งผลต่อเครดิตบูโร: การทำจำนอง-ขายฝากกับนักลงทุนเอกชนที่ถูกกฎหมายไม่มีการส่งประวัติหรือดึงข้อมูลผ่านระบบเครดิตบูโร
กลุ่มบุคคลที่เหมาะกับการจำนอง-ขายฝาก
บริการนี้เหมาะกับผู้ที่มีทรัพย์สินแต่ไม่เข้าเกณฑ์สินเชื่อธนาคาร ได้แก่
- ผู้ประกอบการ SME / เจ้าของร้านค้า: มีเงินหมุนเวียนแต่ไม่ตรงรอบบัญชี หรือรายรับส่วนใหญ่เป็นเงินสด
- ฟรีแลนซ์ / ผู้รับเหมา / เกษตรกร: มีทรัพย์สินมูลค่าสูง แต่ไม่มีเอกสารแสดงรายได้ประจำตามเกณฑ์ธนาคาร
- ผู้ที่ติดสถานะเครดิตบูโร: อยู่ระหว่างปรับโครงสร้างหนี้หรือติดแบล็กลิสต์ แต่ต้องการเงินทุนไปปิดหนี้เพื่อเริ่มต้นการเงินใหม่
สิ่งที่ต้องเตรียมให้พร้อมแทนสเตทเมนต์
แม้ไม่ตรวจสเตทเมนต์หรือบูโร แต่ความน่าเชื่อถือของตัวทรัพย์เป็นสิ่งสำคัญที่สุด ควรเตรียมสิ่งต่อไปนี้
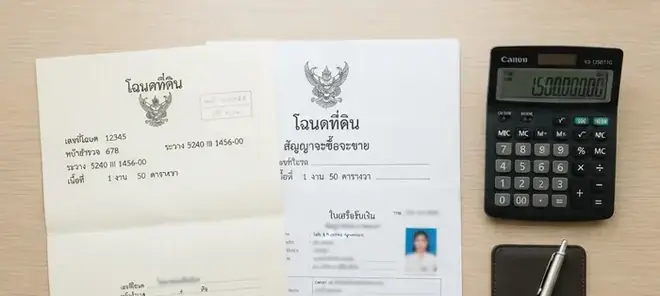
- โฉนดที่ดินตัวจริง (น.ส.4 จ.) ที่มีชื่อผู้ถือกรรมสิทธิ์ชัดเจน
- สภาพที่ดินหรือสิ่งปลูกสร้างที่ดูแลรักษาอย่างดี มีทางเข้า-ออกชัดเจน
- แผนการนำเงินไปใช้ และแผนชำระดอกเบี้ย/ไถ่ถอนคืนที่ชัดเจน
อยู่ใน Knowledge Hub
- หมวดการแก้ปัญหาสภาพคล่อง · อ่านต่อ: เงินทุนหมุนเวียน SME
คู่มือที่เกี่ยวข้อง
อยากประเมินวงเงินของคุณเองไหม
ลองคำนวณวงเงินและดอกเบี้ยเบื้องต้นด้วยตัวเองได้ฟรี หรือปรึกษาพี่เป้ อสังหาพลิกชีวิต ไม่มีข้อผูกมัด